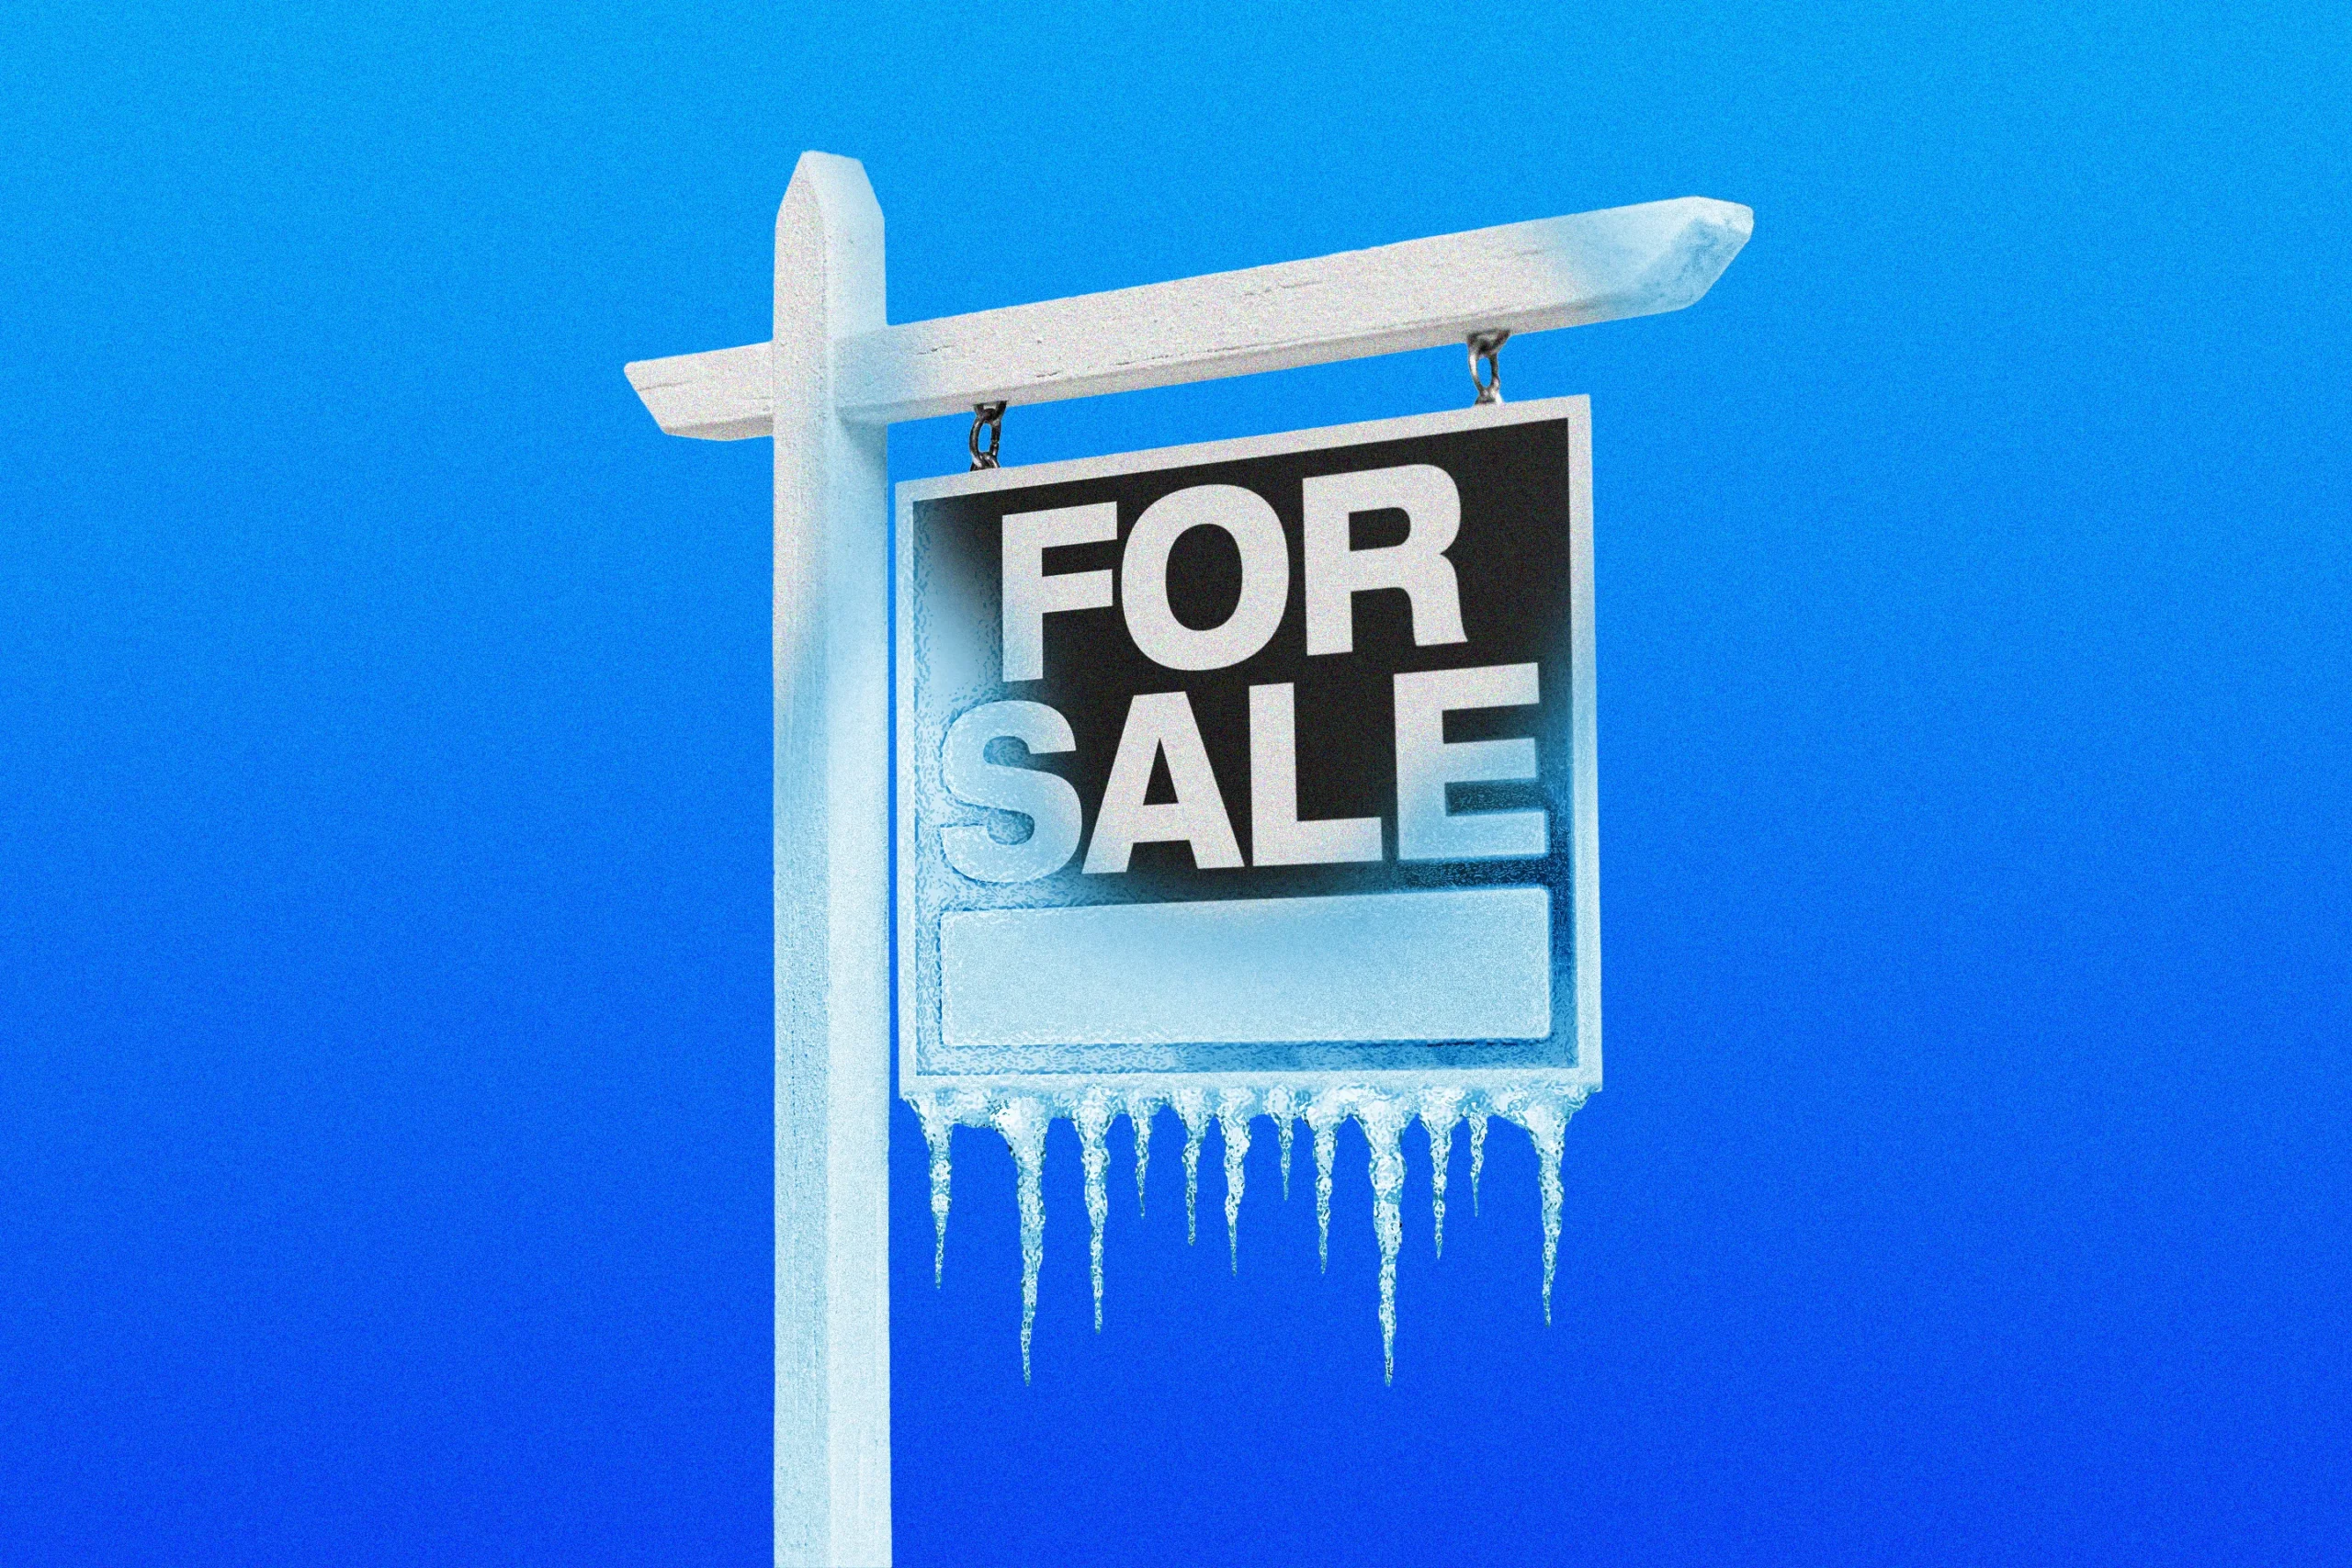
Gần đây, giới chức quản trị của Home Depot đã đưa ra những lời cảnh báo mạnh mẽ nhất từ trước đến nay về thị trường nhà đất tại Hoa kỳ. Khắp nơi trên đất nước, thay vì chuyển đi nơi khác, các chủ nhà đang chọn cách ở lại và cải tạo căn nhà của họ.
Tại sao thị trường lại đóng băng? Những ai đã khóa được mức lãi suất thế chấp thấp vài năm trước đây đều có chung một suy nghĩ: bán nhà đồng nghĩa với việc phải vay tiền mua nhà mới với mức lãi suất hiện tại, và điều này có thể cộng thêm hàng trăm đô la mỗi tháng vào chi phí gia đình. Vì thế, căn nhà mà họ đang ở sẽ là căn nhà mà họ dự định giữ lại lâu dài.
Ông Richard McPhail, Giám đốc Tài chánh (CFO) của Home Depot, đã gọi đích danh tình trạng này trong một buổi thông báo doanh thu gần đây của công ty. Theo ông McPhail, tỷ lệ xoay vòng nhà ở “chưa bao giờ thấp hơn thế khi tính theo tỷ lệ phần trăm của tổng lượng nhà ở.” Ông giải thích đây chính là “điều kiện thị trường nhà đất đóng băng.” Theo dữ liệu từ Freddie Mac, lãi suất cố định 30 năm ở mức 7,24% vào tuần lễ ngày 29 tháng 10. Đối với bất kỳ ai đang sở hữu khoản vay thế chấp với lãi suất chỉ khoảng 3% từ năm 2020, con số 7,24% này hoàn toàn giải thích được sự đóng băng nêu trên.
Lựa chọn cải tạo và hệ quả không ngờ đến Khi doanh số bán nhà chậm lại, các khoản chi tiêu thường đi kèm với việc mua nhà cũng cạn kiệt. Những chủ nhà mới thường mua sắm thiết bị, làm lại sàn nhà, thay thiết bị chiếu sáng và sơn sửa. Nhu cầu này hiện đang rất yếu và Home Depot đã liên tục tường trình về sự sụt giảm này.
Để bù đắp lại, những chủ nhà sống lâu năm đang lấp đầy khoảng trống đó bằng các công trình cải tạo lớn. Một khi đã quyết định ở lại, họ muốn tiêu tiền để căn nhà trở nên đáng sống hơn. Đối với những người đã về hưu, việc chi 50.000 đô la để làm lại nhà bếp hoặc phòng tắm là một khoản đầu tư hợp lý vào nơi họ sẽ gắn bó lâu dài.
Tuy nhiên, họ lấy tiền từ đâu để chi trả cho việc này? Một giải pháp phổ biến là rút một khoản tiền lớn từ quỹ hưu trí 401(k). Nhưng điều mà hầu hết người về hưu không suy nghĩ thấu đáo chính là hậu quả của việc rút tiền này đối với phí bảo hiểm y tế Medicare của họ trong hai năm sau đó.
Phụ phí Medicare (IRMAA) hoạt động như thế nào? Medicare không tính phí bảo hiểm dựa trên lợi tức của năm hiện tại mà nhìn lại hồ sơ của hai năm trước. Một khoản tiền lớn rút từ quỹ 401(k) vào năm 2026 sẽ ảnh hưởng trực tiếp đến số tiền một người về hưu phải trả cho Medicare vào năm 2028, rất lâu sau khi việc sửa nhà đã hoàn tất và bị lãng quên.
Khoản phí này được gọi là IRMAA (Số tiền Điều chỉnh Hàng tháng Dựa trên Lợi tức). Khoản phí này bắt đầu áp dụng khi lợi tức gộp điều chỉnh (MAGI) vượt qua các mức quy định.
- Đối với một người nộp thuế độc thân vào năm 2026, ngưỡng đầu tiên là 109.000 đô la.
- Phí bảo hiểm Phần B (Part B) tiêu chuẩn là 202,90 đô la một tháng.
- Nếu vượt qua con số 109.000 đô la, phí Phần B sẽ tăng lên mức 284,10 đô la, cộng thêm 14,50 đô la mỗi tháng cho Phần D.
Ví dụ thực tế: Đặt câu hỏi nếu một người về hưu có mức lợi tức 80.000 đô la một năm và quyết định rút 50.000 đô la từ quỹ 401(k) trước thuế để làm lại nhà bếp thì sao? Lợi tức gộp điều chỉnh trong năm đó sẽ chạm mức 130.000 đô la, tức là cao hơn ngưỡng IRMAA đến 21.000 đô la. Khi cộng dồn các khoản phụ phí Phần B và Phần D trong suốt cả năm, người này sẽ phải trả thêm 1.148 đô la tiền Medicare chỉ vì một dự án sửa nhà từ hai năm trước đó.
Làm thế nào để tránh bị đội chi phí Medicare? Để giải quyết bài toán này, người về hưu có một số phương án:
- Phân bổ thời gian rút tiền: Cũng là dự án 50.000 đô la, nếu được tài trợ bằng hai lần rút tiền (mỗi lần 25.000 đô la cách nhau một năm tài chánh), mức lợi tức của người đó sẽ được giữ ở mức 105.000 đô la mỗi năm. Con số này nằm dưới ngưỡng quy định nên sẽ không bị tính phụ phí. Cùng một nhà bếp, nhưng hóa đơn y tế hoàn toàn khác biệt.
- Sử dụng quỹ Roth IRA hoặc tiền tiết kiệm: Tiền rút từ quỹ tiết kiệm hoặc quỹ Roth IRA (đối với người trên 59 tuổi rưỡi và giữ tài khoản ít nhất 5 năm) sẽ không được tính vào lợi tức gộp điều chỉnh, do đó không bị ảnh hưởng bởi IRMAA.
- Sử dụng vốn vay thế chấp: Tiền đi vay không phải là lợi tức. Việc vay vốn dựa trên giá trị căn nhà (home equity loan) sẽ không làm tăng lợi tức gộp điều chỉnh. Mặc dù phải chịu mức lãi suất 7,24% (tương đương khoảng 3.600 đô la tiền lãi mỗi năm cho khoản vay 50.000 đô la), nhiều người vẫn chọn cách này để bảo vệ danh mục đầu tư sinh lời của họ thay vì phải đóng phụ phí IRMAA.
Các cố vấn tài chánh trên các mạng xã hội đã thực hiện nhiều buổi phát thanh và tường trình chi tiết về “cạm bẫy IRMAA”. Họ lưu ý rằng nhiều vị cao niên thường có thói quen tự rút một khoản tiền lớn từ 401(k) để cải tạo căn nhà cho khang trang nhằm đón con cháu quây quần dịp lễ Tết, nhưng lại không thông báo cho chuyên viên kế toán. Sự bối rối chỉ ập đến vào hai năm sau khi họ nhận được thông báo tăng giá Medicare. Biểu mẫu SSA-44 của Medicare chỉ cho phép kháng cáo phụ phí khi có biến cố lớn (mất việc, ly dị, hoặc người phối ngẫu qua đời), chứ không chấp nhận lý do tự nguyện sửa nhà.
Lời khuyên trước khi hành động Trước khi đưa ra bất kỳ yêu cầu rút tiền nào, người về hưu nên xem lại tờ khai thuế Form 1040 của năm ngoái, cộng dòng 11 và dòng 2a, sau đó cộng thêm số tiền dự định rút. Hãy bảo đảm tổng số tiền này không vượt quá 109.000 đô la đối với người độc thân. Mọi quyết định tài chánh đều cần sự cẩn trọng và tốt nhất nên tham vấn một cố vấn chuyên nghiệp để có kế hoạch bảo vệ tài sản vẹn toàn. Để hiểu rõ hơn về các thuật ngữ chuyên ngành và cách dùng từ chuẩn xác, độc giả có thể tham khảo bảng từ vựng thay thế trong tập tin alternatewords.txt.
Nguồn tham khảo:
- https://247wallst.com/personal-finance/2026/11/03/home-depot-executive-says-housing-market-is-frozen-a-retiree-who-pulls-50000-from-her-401k-for-a-kitchen-remodel-could-see-higher-medicare-premiums-in-two-years/
- https://finance.biggo.com/news/5598dc31-b40b-42db-9118-3d790363756d


