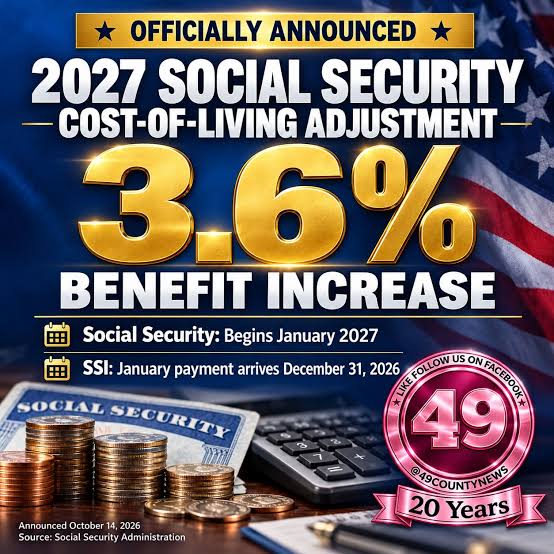
Cơ quan An sinh Xã hội Hoa Kỳ vừa cho biết sẽ có hơn 70 triệu người nhận trợ cấp An sinh Xã hội sẽ được tăng 3.6% chi trả vào năm tới. Mức điều chỉnh chi phí sinh hoạt (COLA) 3.6% này cao hơn mức 2.8% của năm 2026 và là mức tăng lớn nhất kể từ đợt tăng COLA 8.7% vào năm 2022, thời điểm lạm phát đạt mức cao nhất trong 40 năm. Dữ liệu mới nhất cho thấy lạm phát hàng năm trong tháng Chín là 3.7%, chủ yếu do giá năng lượng tăng vọt 5.2%. Nếu không tính năng lượng và thực phẩm, tỷ lệ lạm phát cốt lõi chỉ có 2.6%.
Các đợt điều chỉnh COLA hàng năm nhằm mục đích giúp những người thụ hưởng, hầu hết là người cao niên, theo kịp lạm phát và duy trì cùng một mức sống, nhưng phần lớn người nhận cho biết họ vẫn cảm thấy thiếu hụt, theo AARP, một tổ chức phi lợi nhuận, phi đảng phái bảo vệ quyền lợi cho những người từ 50 tuổi trở lên. Một cuộc khảo sát của AARP vào tháng Chín với 1,023 người lớn tuổi (trên 50 tuổi) cho thấy chỉ 23% cảm thấy mức COLA khoảng 3.5% là đủ để theo kịp giá cả leo thang.
Bà Myechia Minter-Jordan, Tổng Giám đốc AARP, cho biết: “Hiện có rất nhiều rủi ro tài chính đối với những người Mỹ lớn tuổi: Một phần năm không có tiền tiết kiệm hưu trí, và nhiều người cảm thấy bất an về tài chính trong năm nay hơn năm ngoái”. “Điều đó khiến việc điều chỉnh chi phí sinh hoạt của An sinh Xã hội trở nên cực kỳ quan trọng. Nó giúp hàng triệu người Hoa Kỳ theo kịp chi phí ngày càng tăng đối với hàng tạp hóa, hóa đơn sinh hoạt, chăm sóc sức khỏe và các khoản chi tiêu hàng ngày khác”.
Mức Tăng 3.6% COLA Tương Đương Bao Nhiêu Tiền?
AARP cho biết mức COLA 3.6% có nghĩa là bắt đầu từ tháng Một, tấm séc trợ cấp trung bình trị giá $2,087.52 sẽ tăng lên $2,162.67 mỗi tháng. Đó là khoản tăng thêm $75.15 mỗi tháng, hay $901.81 hàng năm.
Tuy nhiên, ông Mike Boshardy, nhà sáng lập kiêm tổng giám đốc của trang web so sánh chương trình Medicare The Medicare Pocket Protector, lưu ý rằng hầu hết người Hoa Kỳ trên thực tế sẽ thấy số tiền nhận được mỗi tháng ít hơn. Ông giải thích: “COLA là một sự bù đắp cho mức giá đã tăng, và nếu bạn đang sử dụng Medicare, đó là một sự bù đắp có lỗ hổng, vì Phần B được trừ trực tiếp từ tấm séc của bạn trước khi bạn nhìn thấy tiền”. “Vì vậy, con số trên tiêu đề không phải là con số của bạn. Con số của bạn là COLA trừ đi phần tăng của Phần B, và đối với một người về hưu trung bình vào năm tới, số tiền tăng thực tế chỉ vào khoảng $64 đến $68, sau khi đã trừ đi $6.60”.
Trung tâm Dịch vụ Medicare và Medicaid (CMS) dự kiến sẽ công bố phí bảo hiểm Medicare Phần B năm 2027 trong vài tuần tới. Bản tường trình của Hội đồng Quản trị Medicare năm 2026 phỏng định phí bảo hiểm hàng tháng tiêu chuẩn ở mức $209.50, tăng $6.60 (khoảng 3.25%) so với mức $202.90 của năm nay.
Tại Sao COLA Vẫn Chưa Đủ?
Theo ông Tim Grimsditch, giám đốc điều hành tại nền tảng cố vấn tài chính Unbiased, vấn đề nằm ở cách tính COLA. Việc tính toán COLA được thực hiện dựa trên tỷ lệ lạm phát trung bình từ tháng Bảy đến tháng Chín, theo dõi chi tiêu của các hộ gia đình lao động ở các thành phố lớn so với năm ngoái.
Ông nói: “COLA phản ánh mô hình chi tiêu của những người lao động hưởng lương ở thành thị thay vì những người về hưu”. “Các hộ gia đình lớn tuổi dành một tỷ lệ chi tiêu nhiều hơn cho chăm sóc sức khỏe, vốn có xu hướng tăng nhanh hơn so với rổ hàng hóa nói chung. Đó là lý do tại sao các nhóm vận động đã thúc đẩy một chỉ số dành riêng cho người cao niên trong nhiều năm, và tại sao một mức tăng chung vẫn có thể khiến người dân cảm thấy chật vật”.
Ông Boshardy cũng cho biết bảo hiểm y tế mà người cao niên mua thậm chí không được phản ánh đầy đủ trong COLA. Ông nói: “Phí bảo hiểm Medicare hầu như không được ghi nhận trong đó – chúng được luật pháp ấn định mỗi năm một lần, không phải được đo lường tại cửa hàng”. “Đó là cách Phần B tăng 9.7% trong khi chỉ số lạm phát nói rằng chăm sóc y tế tăng 1.6%. Hóa đơn duy nhất đặc trưng đối với những người về hưu là hóa đơn mà công thức tính toán hầu như không thấy được, đó là lý do tại sao mọi người cảm thấy bị tụt lại phía sau ngay cả trong một năm có COLA lớn”.
Phí bảo hiểm cho các chương trình thuốc theo toa Phần D độc lập cũng dự kiến sẽ tăng khi CMS công bố phí bảo hiểm Medicare năm 2027. CMS đã chấm dứt một chương trình trợ cấp cho các công ty bảo hiểm đối với các chương trình thuốc Phần D độc lập, vốn đã giúp kiểm soát phí bảo hiểm của những người ghi danh.
Bà Mary Johnson, một nhà phân tích độc lập về Medicare và An sinh Xã hội, nhận định: “Nếu không có các khoản trợ cấp tăng cường của chương trình thí điểm Phần D để giảm phí bảo hiểm, điều này có thể đồng nghĩa với việc chi phí cao hơn sẽ được chuyển sang cho những người thụ hưởng Medicare”. “Việc theo dõi các thay đổi và so sánh các lựa chọn trong Thời Gian Ghi Danh Mở Medicare từ ngày 15 tháng Mười đến ngày 7 tháng Mười Hai sẽ quan trọng hơn bao giờ hết”.
Ngoài ra, ông Scott Siff, nhà sáng lập kiêm tổng giám đốc của Pivoters (một nền tảng kết nối việc làm dành cho người lao động trên 55 tuổi), cho biết COLA thường đi sau lạm phát. Khi COLA mới này bắt đầu vào tháng Một, nó “đã là việc giải quyết lạm phát trong quá khứ”. “Những người về hưu đã bị buộc phải tự chi trả cho những chi phí đắt đỏ thêm này trong khoảng 18 tháng trước khi họ nhận được sự bù đắp trong trợ cấp của mình. Nếu bạn là một trong những người sống hoàn toàn dựa vào An sinh Xã hội, điều này sẽ không giúp bạn vượt lên. Nó chỉ đơn giản là đưa mọi thứ trở lại vị trí của năm 2025”.
Khuyến Cáo Dành Cho Người Nhận Trợ Cấp
Khảo sát của AARP cho thấy bảy trong mười người lớn tuổi từ 50 tuổi trở lên tin rằng mức tăng từ 5% đến 8% mới đủ để giúp người nhận An sinh Xã hội trang trải các chi phí hàng ngày. Quỹ tín thác bổ sung cho thuế lương để trả trợ cấp An sinh Xã hội hàng tháng được phỏng định sẽ cạn kiệt vào cuối năm 2032, theo hội đồng quản trị của chương trình. Khi điều đó xảy ra, luật pháp yêu cầu phải cắt giảm trợ cấp ước tính khoảng 22% để bảo đảm chi phí của chương trình không vượt quá doanh thu.
Quốc hội Hoa Kỳ đã đưa ra các đề nghị nhằm tránh việc cắt giảm trợ cấp được dự đoán trước, mặc dù chưa có đề nghị nào tiến đủ xa để trở thành luật. Bà Jenn Jones, Phó Chủ tịch phụ trách an ninh tài chính và cộng đồng đáng sống tại AARP, tuyên bố: “Các đề nghị tập trung vào việc giới hạn An sinh Xã hội không giải quyết được vấn đề trước mắt của Quốc hội: bảo đảm mọi người dân Hoa Kỳ nhận được từng đồng mà họ đã làm ra”.
Các cố vấn khuyên rằng người dân Hoa Kỳ không nên chỉ dựa vào An sinh Xã hội để tài trợ cho việc nghỉ hưu của họ. Mọi người nên tự kiểm soát tài chính, tiết kiệm, đầu tư và trở lại làm việc nếu cần thiết. Lợi tức hưu trí lý tưởng nên đến từ nhiều nguồn như các chương trình tại nơi làm việc (401(k), 403(b)), IRA, tiền tiết kiệm cá nhân, đầu tư, và trong một số trường hợp là lương hưu hoặc niên kim từ chủ lao động.
Ông Siff cũng gợi ý việc cân nhắc làm việc “ít nhất là một chút”. Ông cho rằng một công việc bán thời gian không chỉ mang lại lợi tức phụ thêm mà còn cung cấp cấu trúc, sự kết nối xã hội và mục đích – những yếu tố được chứng minh là giúp con người sống lâu hơn, khỏe mạnh hơn và hạnh phúc hơn.
Cuối cùng, như ông Grimsditch kết luận: “Một mức COLA lớn hơn thì tốt hơn một mức nhỏ hơn. Nhưng một kỳ nghỉ hưu thoải mái phụ thuộc vào những phần mà bạn kiểm soát được, chứ không phải là sự điều chỉnh hàng năm đối với phần mà bạn không thể kiểm soát”.
Nguồn tham khảo:
- https://seniorsleague.org/cost-of-living-adjustment-for-2027-announced-at-3-6/
- https://www.ssa.gov/blog/en/posts/2026-10-14.html
- https://www.businessinsider.com/social-security-2027-cola-cost-of-living-increase-2026-10
- https://www.aarp.org/social-security/cola-increase-for-2027/
- https://qz.com/social-security-cola-2027-benefit-increase-101426
- https://www.baocalitoday.com/breaking-news/nguoi-nhan-an-sinh-xa-hoi-tai-my-co-the-duoc-tang-tro-cap-cao-nhat-trong-3-nam-vao-nam-2027.html


