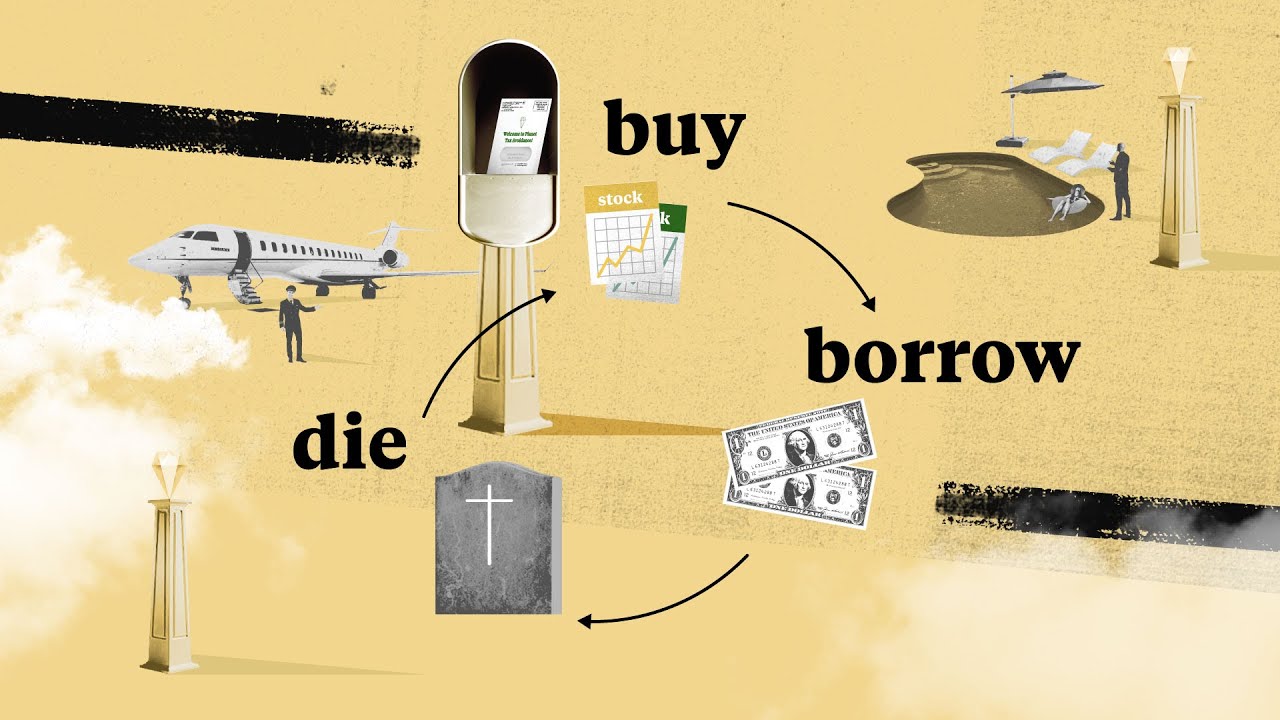
“Mua, mượn và chết” (Buy, Borrow and Die) vốn là một câu thần chú quen thuộc của những người giàu có. Họ đặc biệt thích vay tiền dựa trên số cổ phiếu mà họ đang sở hữu, để nhờ đó họ không bao giờ phải bán đi những tài sản sinh lời này khi muốn mua sắm những thứ xa xỉ khác như biệt thự, du thuyền, hay thậm chí là cả một phim trường.
Song song đó, “cho vay và phát triển” dường như là phương châm của các ngân hàng và các tổ chức tài chính cung cấp những khoản vay này. Sự sắp xếp này cho phép họ ghi nhận gần như toàn bộ phí dịch vụ thành lợi tức thuần túy. Lý do rất đơn giản: tổn thất đối với tài sản thế chấp là rất hiếm và hầu hết có thể được bán một cách nhanh chóng khi có trở ngại.
Một thị trường 5,4 nghìn tỷ đô la đang trỗi dậy
Một cuộc khảo sát mới đây từ 57 ngân hàng tư nhân lớn nhất thế giới và các tổ chức cho vay khác, do Deloitte thực hiện và được The Wall Street Journal xem xét, đã vẽ nên bức tranh toàn cảnh nhất từ trước đến nay về góc khuất tài chính này. Các ngân hàng không phải lúc nào cũng tách biệt các khoản vay kiểu này trên bảng cân đối kế toán của họ, và không có một thống kê trung tâm nào về tổng số nợ chưa thanh toán. Báo cáo nhận định rằng hình thức cho vay dựa trên cổ phiếu (được biết đến nhiều hơn với tên gọi vay Lombard ở châu Âu và châu Á) đang ngày càng phổ biến hơn, vươn tới cả những tầng lớp thấp hơn trong nấc thang tài sản.
Theo ước tính của Deloitte, hiện có khoảng 5,4 nghìn tỷ đô la được cấp dưới dạng cho vay dựa trên chứng khoán, phần lớn là thế chấp bằng danh mục cổ phiếu và trái phiếu, nhưng đôi khi cũng bao gồm các quỹ và tiền điện tử. Con số này đã tăng mạnh khi lượng tài sản toàn cầu đổ vào thị trường ngày càng lớn và giá tài sản leo thang. Các chuyên gia tư vấn của Deloitte cho biết tốc độ tăng trưởng của thị trường đạt trung bình 12% trong vòng 10 năm qua.
Khoảng 30% thị trường được Deloitte ước tính là nằm ở Mỹ. Các thành trì khác như Thụy Sĩ và Liechtenstein cộng lại chiếm khoảng 12% thị trường. Mặc dù tổng hạn mức tín dụng khổng lồ, việc vay mượn thực tế có thể thấp hơn do khách hàng hiếm khi sử dụng toàn bộ hạn mức của mình. Deloitte ước tính số tiền thực tế được vay có thể gần hơn với mức 1,6 nghìn tỷ đô la.
Những số liệu này cũng bao gồm cả việc cho vay ký quỹ, trong đó mục đích thông thường là tích lũy thêm các khoản đầu tư với ít tiền mặt phải trả trước hơn, thay vì thế chấp tài sản để lấy tiền mặt mua những món đồ khác. Dù vậy, các cơ quan quản trị chứng khoán vẫn thường xuyên báo động rằng khách hàng phải được nhận thức rõ về rủi ro bị buộc phải bán tài sản nếu thị trường suy thoái, cùng với các hậu quả thuế có thể xẩy ra.
Lợi thế cho người vay và “mỏ vàng” cho ngân hàng
Một ưu điểm lớn đối với cả người vay và ngân hàng là tốc độ giải quyết nhanh chóng của loại hình cho vay này. Thông thường, không cần phải kiểm tra tín dụng cá nhân chuyên sâu khi tài sản thế chấp đã được bên cho vay bảo đảm. Việc định giá diễn ra theo tiêu chuẩn và có thể được tính toán nhanh chóng dựa trên giá trị thị trường cũng như tính thanh khoản của tài sản. Mức vay trung bình so với giá trị tài sản là khoảng 50%, trong khi chi phí người vay phải chịu chỉ khoảng 1 điểm phần trăm so với lãi suất chuẩn.
Đối với các nhà quản trị tài sản thuần túy, chẳng hạn như các ngân hàng tư nhân truyền thống có trụ sở tại Thụy Sĩ, Deloitte cho biết những khoản vay này có thể tạo ra từ 25% đến 30% lợi tức hàng năm.
Không chỉ dành cho tỷ phú
Những tỷ phú nổi tiếng đã giúp phổ biến hình thức vay vốn dựa trên cổ phiếu phải kể đến Elon Musk và Larry Ellison. Cả hai đều đi vay để tránh phải bán cổ phần trong các công ty do chính họ sáng lập, bởi việc bán ra có thể kích hoạt các khoản thuế khổng lồ và làm loãng quyền biểu quyết.
Tuy nhiên, mô hình này không còn là đặc quyền của giới siêu giàu. Vào giữa tháng 10, Charles Schwab cho biết sản phẩm hạn mức tín dụng thế chấp tài sản của họ – hiện dành cho những người có ít nhất 100.000 đô la trong tài sản phi hưu trí – đã thúc đẩy số dư nợ ngân hàng tăng vọt 35%, lên mức 72,3 tỷ đô la trong quý ba. Xavier De Pauw, giám đốc cho vay tại Monument Bank ở Anh, cho biết đầu năm sau họ sẽ bắt đầu cho vay dựa trên danh mục đầu tư, để ngay cả các nhà đầu tư sở hữu vài trăm nghìn đô la cũng có thể “áp dụng tư duy của tỷ phú”.
Dù các nhà băng có thể mở rộng cơ hội cho vay thế chấp tiền điện tử (đôi khi cho vay tới 90% giá trị tài sản), ông Eric Gutzwiller, người đứng đầu mảng tín dụng tại Deloitte Thụy Sĩ, nhấn mạnh điều đó không có nghĩa là họ đang mù quáng chấp nhận rủi ro. Ngân hàng sẽ thi hành rất dứt khoát và ngay lập tức khi cần thiết phải thanh lý tài sản.
Việc vận dụng trí óc để xây dựng một chiến lược vay mượn thông minh có thể mang lại kết quả đáng nhớ, nhưng một khi thị trường có biến động, những bài học rút ra thường vô cùng đắt giá.
Nguồn tham khảo:
- Báo cáo của Deloitte về Securities-based lending (SBL) và thị trường Lombard loan.
- White Coat Investor Podcast #275 – The Buy, Borrow, and Die Strategy (YouTube): https://www.youtube.com/watch?v=YoBi1W1Nl0o
- Why “Buy, Borrow, Die” Is A TikTok DEBT TRAP (Clint Coons, YouTube): https://www.youtube.com/watch?v=uEZVb0GwEUk